02 de octubre del 2026
 En el mes de septiembre, el BCE subió el tipo de interés de la Zona Euro y el Euribor se ha disparado. La media mensual casi llega al 3,25%, un cuarto de puntos más que en agosto.
En cuanto a las ofertas de ahorro, los neo-bancos, no han decepcionado. Muchos de estas entidades han subido el tipo de interés de sus depósitos.
Banca March, Trade Republic, Bankinter, Deutsche Bank, MyInvestor, EBN Banco, Self Bank, B100, Pibank, Norwegian Bank, Renaul Bank, BFS son algunas de las entidades que han mojorado su oferta.
24 de septiembre del 2026
 Pibank también subirá a partir de 1 de octubre de 2026, la rentabilidad de su Cuenta Nómina para importes superiores a 5.000€ desde el 2,25% TIN hasta el 2,50% TIN.
Esta remuneración se aplica hasta un máximo de 100.000€ y los primeros 5.000€ seguirá sin remunerar.
23 de septiembre del 2026
 Pibank subirá la rentabilidad de su depósito a 12 meses al 3,03% TAE el próximo día 29 de septiembre de 2026.
En este sentido el banco está comunicando a sus clientes vía email. En este mismo mensaje también indica que subirá la Cuenta Remunerada hasta el 2% TAE.
08 de septiembre del 2026
 El Euribor ya supera el 3% de media mensual en el mes de septiembre, y ha superado el 3,1% por 3 días consecutivos, adelantando la casi segura subida de los tipos de interés de la Eurozona en próximo día 10 de septiembre.
La facilidad de depósito (el dinero que paga el BCE a los bancos por el dinero en efectivo) subirá lo más seguro desde el 2,25% hasta el 2,5%. Es decir, los bancos sin hacer nada, obtendrán un 2,5% por nuestro dinero depositados en sus cuentas.
Mientras, no es tan común que los bancos ofrezcan un 2,5% sin exigencias; pero hay ofertas, solo hay que buscar un poco, especialmente en los neobancos:
02 de septiembre del 2026
 Pibank ha prorrogado sus productos de ahorro sin cambios hasta el 30 de septiembre de 2026.
El producto más destacado es su depósito a 12 meses, cuya rentabilidad fue subido hasta el 2,52% TAE en el mes de agosto.
Su cuenta remunerada está al 1,76% TAE y la cuenta nómina se paga al 2,25% TAE para importes superiores a 5.000€.
04 de agosto del 2026
Pibank sube la rentabilidad de su depósito a 12 meses al 2,52% TAE, lo mismo que ofrecía al inicio del año.
El banco lleva desde el mes de febrero sin ofrecer a este tipo de interés. Desde entonces ha estado dando al 2,12% TAE y al 2,37% TAE.
03 de julio del 2026
 Pibank matiene sin cambios sus productos de ahorro durante el mes de julio.
El plazo de comercialización vencía a finales de junio, y el banco lo ha prorrogado por 1 mes más sin modificaciones.
11 de junio del 2026
Pibank sube la rentabilidad de su depósito a 12 meses hasta el 2,37% TAE, un 0,25 puntos percentuales, pero creemos que es insuficiente ante la competencia.
De hecho, ahora mismo ese 2,37% TAE es inferior a lo que ofrecía el propio banco al inicio del año (2,52%) y entonces el mercado estaba mucho más tranquilo sin ofertas de 3% TAE.
04 de junio del 2026
 Pibank fue de los primeros que hizo una oferta agresiva al inicio del año, poniendo su depósito a 12 meses al 2,52% TAE. Pero solo lo dejó por poco más de 1 mes y después lo recortó hasta el 2,12% TAE actual.
Desde el mes de marzo, el banco ha ido prorrogando el plazo de comercialización sin cambios mensualmente, y ahora solo lo prorroga por poco más de 1 semana.
¿Vendrá una subida?
30 de abril del 2026
Pibank solo prorroga el plazo de comercialización de su depósito a 12 meses de plazo y al 2,12% TAE sin cambios hasta el 31 de mayo de 2026.
Muchos de nosotros pensábamos, por lo movimientos de la competencia, que iba a incrementar el tipo de interés, pero finalmente no ha sido así.
Con su oferta actual lo tiene difícil para captar dinero teniendo en cuenta los otros bancos
29 de abril del 2026
A comienzo del mes de marzo, Pibank rebajó su depósito a 12 meses desde el 2,52% TAE hasta el 2,12% TAE. Pero durante estos 2 meses, algunos de sus competidores han subido la rentabilidad de sus depósitos. ¿Qué haré el banco después de mañana cuando se termina el plazo fijado para revisar su producto estrella?
02 de marzo del 2026
Pibank baja la rentabilidad de su depósito a 12 meses de plazo desde el 2,52% TAE hasta el 2,12% TAE.
La rentabilidad del 2,52% TAE ha durado poco más de 1 mes, y la nueva rentabilidad es algo superior a lo que ofrecía al inicio del año, a niveles de julio de 2025.
25 de febrero del 2026
 Últimos días para contratar el depósito a 12 meses y al 2,5% TAE de Pibank, una de las ofertas más interesantes del mes de febrero.
20 de enero del 2026
Totalmente inesperado. Pibank sube medio punto la rentabilidad de su depósito a 12 meses de plazo. Ahora rentará al 2,5% TAE.
El banco fija el plazo de comercialización por algo más de 1 mes. Hasta el 28 de febrero de 2025. Sin duda es una gran oferta, incluso contratable para clientes que tengan ya el dinero en el banco.
29 de diciembre del 2025
 Pibank mantiene sin cambios la rentabilidad de su depósito a 12 meses de plazo en el 2,02% TAE para el inicio del 2026.
Concretamente, ha ampliado el plazo de contratación de este producto hasta el 31 de enero de 2026, que previamente tenía prevista una revisión el 31 de diciembre, pero el banco ha tomado una decisión antes de tiempo.
03 de diciembre del 2025
Pibank mantiene sin cambios su depósito a 12 meses de plazo y dará un 2,02% TAE para todos los clientes que contraten este producto hasta el 31 de diciembre de 2025.
La cuenta Remunerada y la Cuenta Nómina tampoco ha sufrido cambios y seguirá al 1,51% TAE y 2% TIN para importes superiores a 5.000€.
27 de noviembre del 2025
El próximo domingo, día 30 de noviembre de 2025, Pibank, tiene previsto revisar el tipo de interés de su depósito al 2,02% TAE. ¿Subirá? ¿Bajará? o ¿Renovará?
Creemos que debería subir ligeramente… pero nunca se sabe. ¿Vosotros, qué creéis? Déjanos un comentario abajo.
10 de noviembre del 2025
Pibank, renovó el pasado día 16 de octubre el plazo de comercialización de su depósito a 12 meses y al 2,02% TAE hasta el 30 de noviembre de 2025.
El pasado día 7 de octubre, el banco bajó su cuenta de ahorro desde el 2% TAE hasta el 1,5% TAE y algunos pudieron pensar que el banco también tocaría su depósito, pero no fue así. Veremos que hace la entidad el próximo mes de diciembre.
10 de octubre del 2025
 Pibank no ha cambiado su plan de bajar la rentabilidad de su cuenta remunerada hasta el 1,51% TAE a pesar de los últimos movimientos de su competencia como los de Banco Big, o ENB o Renault Bank.
También baja la rentabilidad de la Cuenta Nómina
15 de septiembre del 2025
 Os recordamos que en 3 semanas, la Cuenta remunerada de Pibank dejará de remunerar al 2,02% TAE, lo mismo que su depósito a 12 meses.
A partir del día 7 de octubre la cuenta bajará medio punto en su tipo de interés, hasta el 1,51% TAE según un comunicado del banco que envió al inicio del mes de agosto a sus clientes.
08 de agosto del 2025
Desde que Pibank bajó la rentabilidad de su depósito a 12 meses, igualando la rentabilidad de la cuenta remunerada, todos esperábamos una bajada de esta última.
Y ese momento llegará el próximo día 7 de octubre y será una rebaja de medio punto. Desde el 2,02% TAE hasta el 1,51% TAE según un comunicado del banco a los clientes de la entidad.
16 de julio del 2025
Pibank, finalmente, en la revisión de tipos del día 15 de julio, decidió bajar la rentabilidad de su depósito a 12 meses desde el 2,05% TAE hasta el 2,02% TAE.
14 de julio del 2025
 Pibank, que tiene previsto revisar su depósito a 12 meses al 2,12% TAE en el día de mañana, pero ya está comunicando a sus clientes, que no habrá cambios hasta el próximo día 8 de agosto.
…Y será una mala noticia para clientes y no clientes del banco, porque a partir de ese día, 8 de agosto, el nuevo tipo de interés de este producto será al 2,02% TAE, un 0,1 puntos porcentuales menos.
08 de julio del 2025
Pibank está ofreciendo ahora su depósito a 12 meses al 2,12% TAE, ligeramente superior a sus oficinas físicas, el Pichincha (2,02% TAE).
13 de mayo del 2025
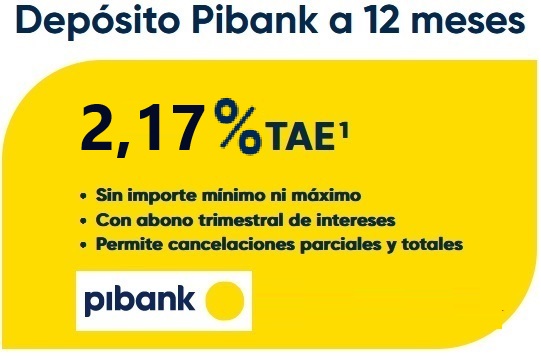 Pibank ya ofrece su depósito a 12 meses al nuevo tipo de interés (2,17% TAE) tal y como anunció hace 1 mes. Desde hoy, los clientes que contraten este depósito obtendrán un 0,1 puntos porcentuales menos por su dinero.
Lo peculiar de la actual situación es que la Cuenta de Ahorro, al 2,02% TAE, se remunera prácticamente lo mismo que el depósito. Así que, el plazo fijo solo interesa si quieres garantizarte 1 año a esa rentabilidad.


